Domain dresden-buchhaltung.de kaufen?
Wir ziehen mit dem Projekt
dresden-buchhaltung.de um.
Sind Sie am Kauf der Domain
dresden-buchhaltung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dresden-buchhaltung.de kaufen?
Wie schalte ich den Hekatron Genius H aus?
Um den Hekatron Genius H auszuschalten, müssen Sie den Schalter an der Basisstation des Rauchmelders betätigen. Dadurch wird der Alarm deaktiviert und der Rauchmelder wird in den Ruhezustand versetzt. Beachten Sie jedoch, dass es wichtig ist, die Ursache für den Alarm zu überprüfen, bevor Sie den Rauchmelder ausschalten, um sicherzustellen, dass keine Gefahr besteht. **
Kann man den Hekatron Genius H als Raucher nutzen?
Nein, der Hekatron Genius H ist ein Rauchmelder und dient ausschließlich zur Erkennung von Rauchentwicklung und zur Warnung vor möglichen Bränden. Es ist nicht dafür vorgesehen, dass man darin raucht. **

Ähnliche Suchbegriffe für Hekatron-Ankerplatte-6500024
Top-Angebote
Produkte zum Begriff Hekatron-Ankerplatte-6500024:
-
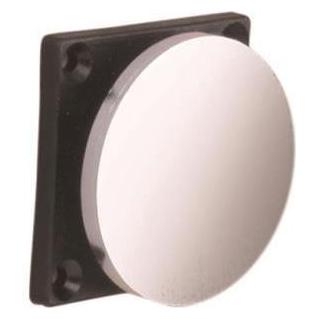
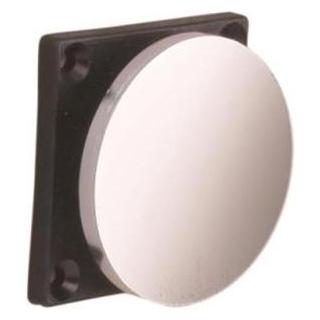
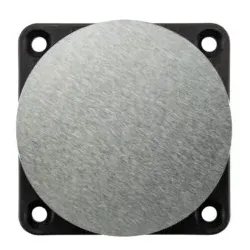
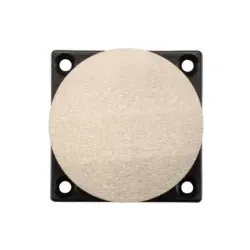
Hekatron Ankerplatte AFV 55 für THM 441Hekatron Ankerplatte AFV 55 für THM 441 Lieferumfang 1 x Ankerplatte AFV 55 Zuverlässige Befestigungslösung für anspruchsvolle Einbausituationen Die Hekatron Ankerplatte AFV 55 für THM 441 ist die ideale Lösung, wenn es auf eine sichere und flexible Befestigung von Türhaftmagneten ankommt. Speziell entwickelt für den Einsatz mit dem Türhaftmagneten THM 441, überzeugt diese hochwertige Winkelankerplatte durch ihre robuste Bauweise und ihre vernickelte Oberfläche. Bei Scheurich24 erhalten Sie mit der Hekatron Ankerplatte AFV 55 für THM 441 ein langlebiges Originalprodukt vom Hersteller Hekatron – perfekt geeignet für professionelle Anwendungen im Bereich Feststellanlagen und Brandschutz. Optimale Ergänzung für den Türhaftmagneten THM 441 Die Hekatron Ankerplatte AFV 55 für THM 441 wurde speziell für extreme oder schwierige Bauverhältnisse konzipiert. Immer dann, wenn herkömmliche Befestigungslösungen an ihre Grenzen stoßen, bietet diese Winkelankerplatte die notwendige Flexibilität. Durch ihre durchdachte Konstruktion sorgt sie für eine zuverlässige Verbindung zwischen Tür und Haftmagnet und gewährleistet so die einwandfreie Funktion der Feststellanlage. Gerade in sicherheitsrelevanten Bereichen ist eine präzise Abstimmung aller Komponenten entscheidend. Die Hekatron Ankerplatte AFV 55 für THM 441 stellt sicher, dass der Haftmagnet korrekt greifen kann und dauerhaft stabil befestigt ist. Technische Details im Überblick Die Konstruktion der Hekatron Ankerplatte AFV 55 für THM 441 ist auf maximale Funktionalität und Anpassungsfähigkeit ausgelegt. Dank des beweglichen Ankers lässt sich die Platte optimal an unterschiedliche Einbausituationen anpassen. Durchmesser: 55 mm Schwenkbereich: 2 x 60° Ausführung: vernickelt Geeignet für: Türhaftmagnet THM 441 Der großzügige Schwenkbereich von 2 x 60° ermöglicht eine flexible Ausrichtung des Ankers. Dadurch wird eine optimale Haftfläche erzielt, selbst bei schwierigen Montagebedingungen. Die vernickelte Oberfläche schützt die Hekatron Ankerplatte AFV 55 für THM 441 zusätzlich vor Korrosion und sorgt für eine lange Lebensdauer. Robuste Qualität für dauerhafte Sicherheit Als Originalzubehör von Hekatron erfüllt die Hekatron Ankerplatte AFV 55 für THM 441 höchste Qualitätsanforderungen. Besonders in Kombination mit dem THM 441 Türhaftmagneten trägt sie entscheidend zur Funktionssicherheit von Türfeststellanlagen bei. Eine stabile Verbindung ist unerlässlich, damit Türen im Brandfall zuverlässig schließen können. Mit der Hekatron Ankerplatte AFV 55 für THM 441 investieren Sie in geprüfte Markenqualität, die auf langfristige Nutzung ausgelegt ist. Die solide Verarbeitung und die präzise Passform erleichtern die Montage und minimieren das Risiko von Fehlfunktionen. Ihre Vorteile bei Scheurich24 Bei Scheurich24 profitieren Sie von einem umfangreichen Sortiment an Originalkomponenten für Tür- und Sicherheitstechnik. Wir stehen für schnelle Lieferung, kompetente Beratung und geprüfte Markenprodukte. Bestellen Sie jetzt die Hekatron Ankerplatte AFV 55 für THM 441 und setzen Sie auf eine professionelle Lösung für anspruchsvolle Montagebedingungen.40,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
Top-Angebote
Produkte zum Begriff Hekatron-Ankerplatte-6500024:
-
Wie schalte ich den Hekatron Genius H aus?
Um den Hekatron Genius H auszuschalten, müssen Sie den Schalter an der Basisstation des Rauchmelders betätigen. Dadurch wird der Alarm deaktiviert und der Rauchmelder wird in den Ruhezustand versetzt. Beachten Sie jedoch, dass es wichtig ist, die Ursache für den Alarm zu überprüfen, bevor Sie den Rauchmelder ausschalten, um sicherzustellen, dass keine Gefahr besteht. **
-
Kann man den Hekatron Genius H als Raucher nutzen?
Nein, der Hekatron Genius H ist ein Rauchmelder und dient ausschließlich zur Erkennung von Rauchentwicklung und zur Warnung vor möglichen Bränden. Es ist nicht dafür vorgesehen, dass man darin raucht. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
Ähnliche Suchbegriffe für Hekatron-Ankerplatte-6500024
-
Hekatron Ankerplatte AFV 55 für THM 441Hekatron Ankerplatte AFV 55 für THM 441 Lieferumfang 1 x Ankerplatte AFV 55 Zuverlässige Befestigungslösung für anspruchsvolle Einbausituationen Die Hekatron Ankerplatte AFV 55 für THM 441 ist die ideale Lösung, wenn es auf eine sichere und flexible Befestigung von Türhaftmagneten ankommt. Speziell entwickelt für den Einsatz mit dem Türhaftmagneten THM 441, überzeugt diese hochwertige Winkelankerplatte durch ihre robuste Bauweise und ihre vernickelte Oberfläche. Bei Scheurich24 erhalten Sie mit der Hekatron Ankerplatte AFV 55 für THM 441 ein langlebiges Originalprodukt vom Hersteller Hekatron – perfekt geeignet für professionelle Anwendungen im Bereich Feststellanlagen und Brandschutz. Optimale Ergänzung für den Türhaftmagneten THM 441 Die Hekatron Ankerplatte AFV 55 für THM 441 wurde speziell für extreme oder schwierige Bauverhältnisse konzipiert. Immer dann, wenn herkömmliche Befestigungslösungen an ihre Grenzen stoßen, bietet diese Winkelankerplatte die notwendige Flexibilität. Durch ihre durchdachte Konstruktion sorgt sie für eine zuverlässige Verbindung zwischen Tür und Haftmagnet und gewährleistet so die einwandfreie Funktion der Feststellanlage. Gerade in sicherheitsrelevanten Bereichen ist eine präzise Abstimmung aller Komponenten entscheidend. Die Hekatron Ankerplatte AFV 55 für THM 441 stellt sicher, dass der Haftmagnet korrekt greifen kann und dauerhaft stabil befestigt ist. Technische Details im Überblick Die Konstruktion der Hekatron Ankerplatte AFV 55 für THM 441 ist auf maximale Funktionalität und Anpassungsfähigkeit ausgelegt. Dank des beweglichen Ankers lässt sich die Platte optimal an unterschiedliche Einbausituationen anpassen. Durchmesser: 55 mm Schwenkbereich: 2 x 60° Ausführung: vernickelt Geeignet für: Türhaftmagnet THM 441 Der großzügige Schwenkbereich von 2 x 60° ermöglicht eine flexible Ausrichtung des Ankers. Dadurch wird eine optimale Haftfläche erzielt, selbst bei schwierigen Montagebedingungen. Die vernickelte Oberfläche schützt die Hekatron Ankerplatte AFV 55 für THM 441 zusätzlich vor Korrosion und sorgt für eine lange Lebensdauer. Robuste Qualität für dauerhafte Sicherheit Als Originalzubehör von Hekatron erfüllt die Hekatron Ankerplatte AFV 55 für THM 441 höchste Qualitätsanforderungen. Besonders in Kombination mit dem THM 441 Türhaftmagneten trägt sie entscheidend zur Funktionssicherheit von Türfeststellanlagen bei. Eine stabile Verbindung ist unerlässlich, damit Türen im Brandfall zuverlässig schließen können. Mit der Hekatron Ankerplatte AFV 55 für THM 441 investieren Sie in geprüfte Markenqualität, die auf langfristige Nutzung ausgelegt ist. Die solide Verarbeitung und die präzise Passform erleichtern die Montage und minimieren das Risiko von Fehlfunktionen. Ihre Vorteile bei Scheurich24 Bei Scheurich24 profitieren Sie von einem umfangreichen Sortiment an Originalkomponenten für Tür- und Sicherheitstechnik. Wir stehen für schnelle Lieferung, kompetente Beratung und geprüfte Markenprodukte. Bestellen Sie jetzt die Hekatron Ankerplatte AFV 55 für THM 441 und setzen Sie auf eine professionelle Lösung für anspruchsvolle Montagebedingungen.40,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hug, Hartmut: Betriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.NiedersachsenBetriebswirtschaft mit Rechnungswesen | Controlling 1. Berufliches Gymnasium Wirtschaft.Niedersachsen , Lehrplanbezug: Niedersachsen, Konzeption: Die aktuellen Rahmenrichtlinien legen einen Fokus auf berufliche Handlungsprozesse unter Beachtung eines ganzheitlichen Kompetenzverständnisses. Aus diesem Grund werden in dem Buch nicht nur fachsystematische Aspekte und Strukturzusammenhänge berücksichtigt, sondern auch kompetenzorientierte Elemente eingebunden. So bietet das Schulbuch einleitende Handlungssituationen und kompetenzorientierte Arbeitsaufträge. Die Bearbeitung der kompetenzorientierten Arbeitsaufträge setzt die Aneignung von Wissen voraus. Dieses wird in Form von klar strukturierten Einheiten dargeboten. Viele Merksätze, Beispiele und Schaubilder tragen zur Veranschaulichung bei. Mit der Erarbeitung der Strukturzusammenhänge können Zielkonflikte herausgestellt und Problemlösungsansätze (Rückbezug zur Handlungssituation) aufgezeigt werden. Am Ende eines jeweiligen Abschnitts bietet ein Kompetenztraining umfangreiche Möglichkeiten, die angestrebten Kompetenzen zu trainieren. Zur Vertiefung und zum individualisierten Lernen sowie als weitere Möglichkeit zum kompetenzorientierten Lernen eignet sich das mit dem Schulbuch abgestimmte "Arbeitsheft BRC - Einführungsphase". Inhalt: Lerngebiet 1: Ein Unternehmen gründen, Lerngebiet 2: Werteströme im Unternehmen erfassen und beurteilen. Neu in der 9. Auflage: Die Neubearbeitung berücksichtigt sowohl das neue Schuldrecht als auch die Änderungen im Personengesellschaftsrecht (MoPeG). , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 9. Auflage, Erscheinungsjahr: 20240319, Produktform: Kartoniert, Autoren: Hug, Hartmut~Kessler, Roland~Lennartz, Martina~Speth, Hermann, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 342, Keyword: BWL; Berufliches Gymnasium; Einführungsphase; Neue Rahmenrichtlinien; Niedersachsen; Schulbuch, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch~Controlling / Berufsbezogenes Schulbuch~Rechnungswesen / Berufsbezogenes Schulbuch, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 172, Höhe: 19, Gewicht: 626, Produktform: Kartoniert, Genre: Schule und Lernen,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Wie kann E-Steuerberatung zur Optimierung der Finanzbuchhaltung in Unternehmen beitragen?
E-Steuerberatung ermöglicht eine effiziente und zeitnahe Kommunikation zwischen Unternehmen und Steuerberater. Durch den Einsatz digitaler Tools können Prozesse automatisiert und Fehler minimiert werden. Dadurch wird die Finanzbuchhaltung optimiert und die Unternehmensführung erhält schnellere und präzisere Informationen zur Entscheidungsfindung. **
-
Wie erstelle ich einen korrekten Jahresabschluss in der Finanzbuchhaltung? Wie bilanziere ich richtig in der Finanzbuchhaltung?
Um einen korrekten Jahresabschluss in der Finanzbuchhaltung zu erstellen, müssen alle Geschäftsvorfälle des abgelaufenen Geschäftsjahres erfasst und gebucht werden. Anschließend werden die Konten abgeschlossen und der Jahresabschluss erstellt. Bei der Bilanzierung in der Finanzbuchhaltung müssen alle Vermögensgegenstände, Schulden und Eigenkapitalpositionen korrekt erfasst und gegenübergestellt werden, um ein aussagekräftiges Bild der finanziellen Lage des Unternehmens zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.